家が買えない、上がり続ける住宅価格 金利も上がるなかどうする? #生活危機



日本銀行は9月の金融政策決定会合で利上げを決定し、政策金利は0.25%引き上げられ、1.25%程度となった。一方で、都市部を中心にマンションや一戸建て住宅の値上がりも止まらず、家を買うハードルは年々上がっている。住宅市場でいま何が起きているのか、後悔しないためにどうすればいいのかを探った。(Yahoo!ニュース オリジナル 特集編集部/監修:山本久美子)
この記事、ざっくりいうと?
- 不動産の価格は二極化傾向が進む
- 住宅価格は資材高や人手不足などで高騰している
- 後悔しない住宅購入のコツは「自分のタイミング」
1. 不動産の価格は二極化 大都市圏は高嶺の花に
「建築費は1.5倍近くになり、土地の値段も高騰している大都市圏での住宅購入は高嶺の花です」
不動産鑑定士の冨田建氏はこう話す。
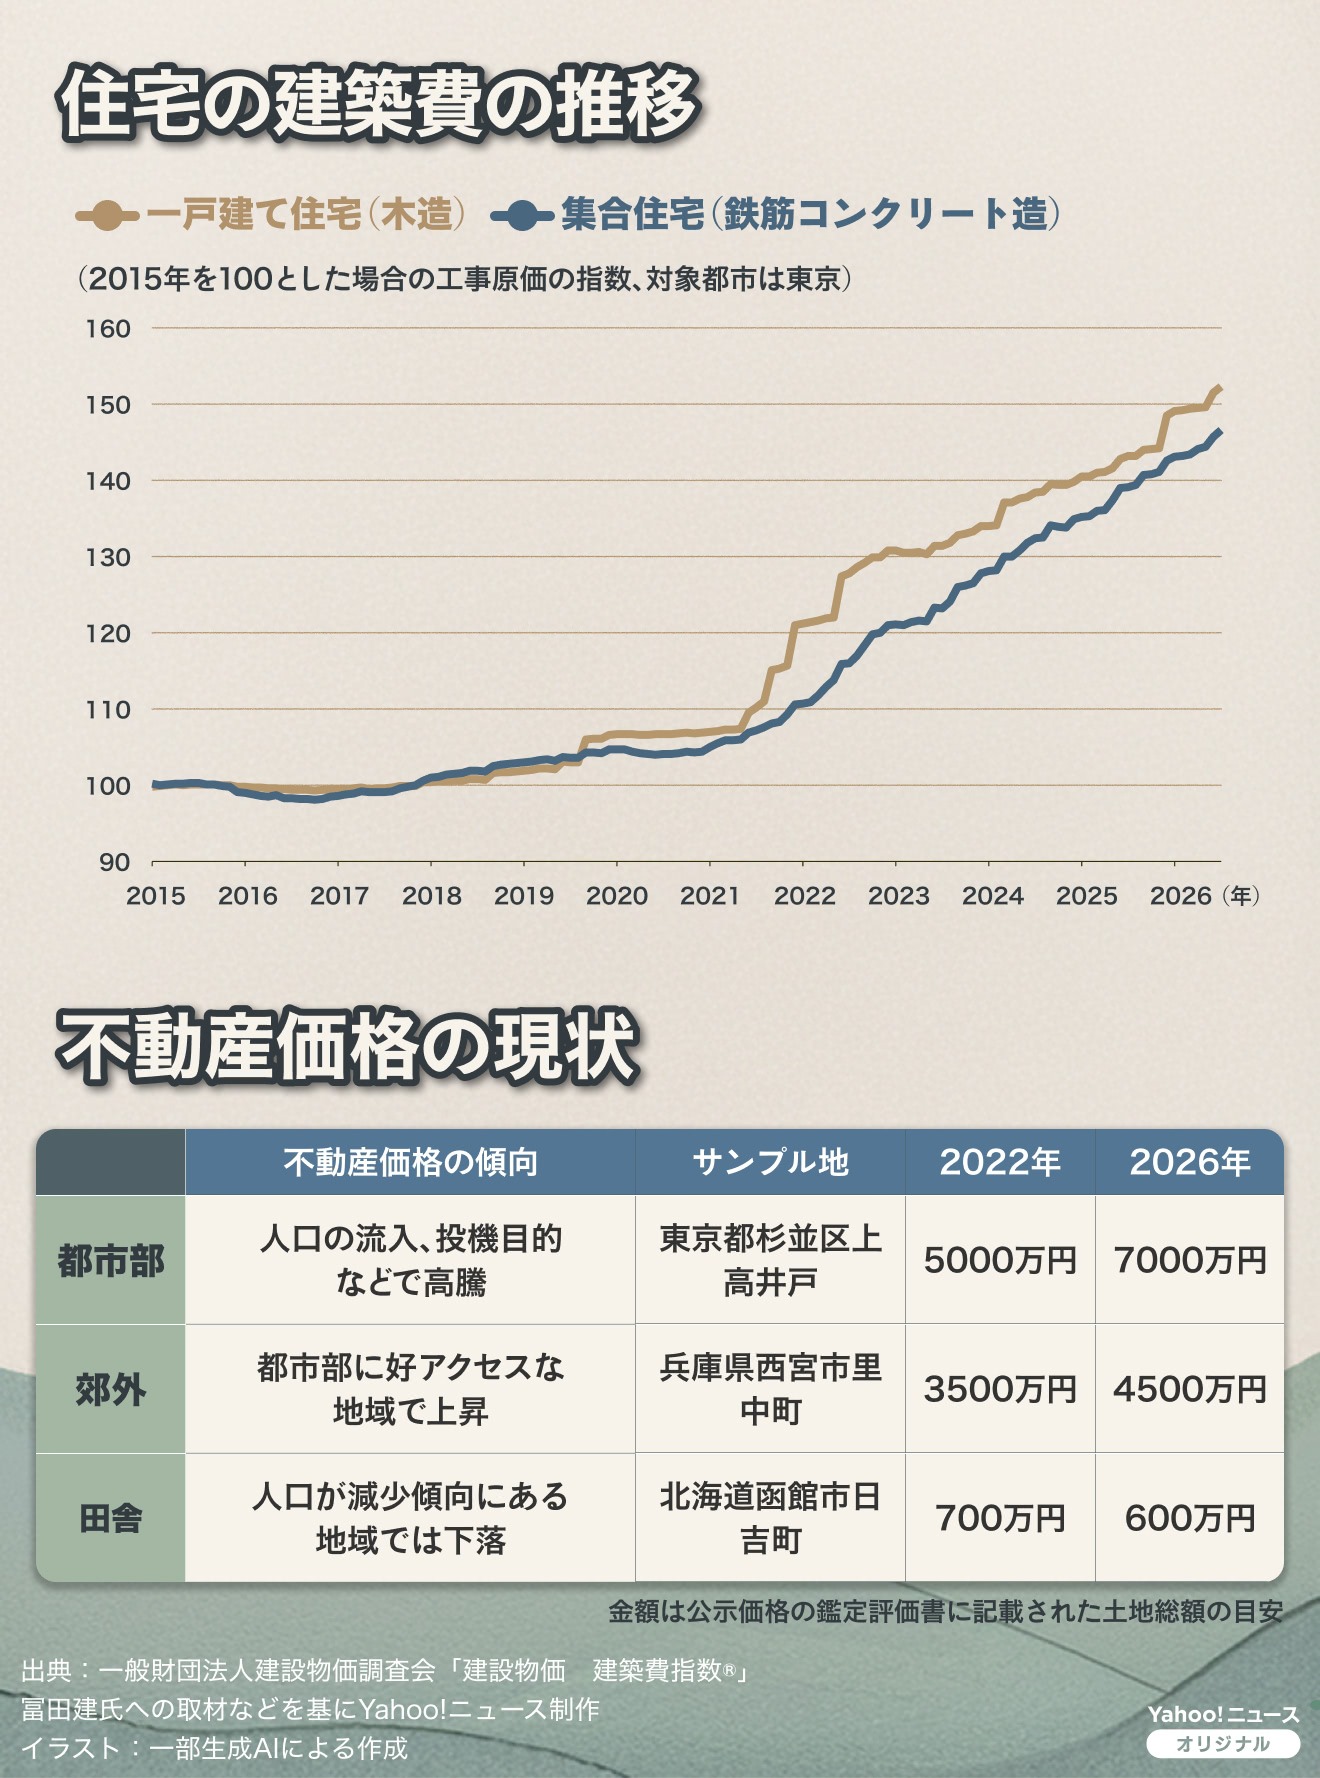
実際に土地の価格を見てみると、京王電鉄京王線「八幡山駅」から徒歩4分の東京都杉並区の公示地「杉並-37」では、2022年には1平方メートル当たり54万6000円だったが、2026年には68万3000円に上昇。鑑定評価書では、公示地と同程度の規模で土地総額は5千万円台半ばだったのが7千万円前後と高騰している。
さらに冨田氏は不動産市場について「魅力的な労働条件を提供する企業、商業施設、文化を発信する施設等の集中する大都市圏やその周辺の郊外では住環境が良く交通利便性の優れる地域を中心に不動産価格が高い水準となっている」と説明。その一方で、「企業や商業施設、文化を発信する施設等が乏しいために労働力人口が減っている地域などの地方の不動産価格は長野県白馬村などの特殊な地域は別として下落傾向にある」として二極化が進んでいるとした。
値上がりしている郊外の例として、阪神電鉄本線「鳴尾・武庫川女子大前駅」から徒歩4分に位置する兵庫県西宮市の公示地「西宮-82」は1平方メートル当たり33万1000円(22年)が40万円(26年)になった。総額は3800万円程度から4600万円へ上がり、鑑定評価書には新築の建売住宅が7千万円を超えるケースもみられると記されている。
一方、函館市電湯の川線「湯の川駅」から徒歩20分で、函館の中心部から離れた北海道函館市の公示地「函館-13」では1平方メートル当たり3万7900円(22年)が、3万7600円(26年)と微減。鑑定評価書では、人口減少の影響を受け、需要が減退し地価は下落基調で推移するとみられるとしている。
冨田氏によると大都市圏やその周辺の郊外で駅に近い、店が多い、通勤しやすいといった利便性の高い場所には人が集まりやすく、不動産需要が強まるため不動産価格も高い水準になりやすい。逆に、労働力人口が減り、働く場が少ない地域や暮らすうえでの便利さが弱い地域では、不動産需要が弱く供給過多になるため、不動産価格にも値下がりの力が働くという。需要の高い場所かどうかの差が土地の値段に如実に表れているのだ。
AIに聞いてみよう
では、家が高くなったのは土地のせいだけなのか。実は、建てる側の事情もかなり重い。
2. 家はなぜ高くなった?
住宅ジャーナリストの山本久美子氏は、住宅高騰の背景として、資材高や人手不足などいくつもの要因が重なって、家の値段を押し上げていると分析している。
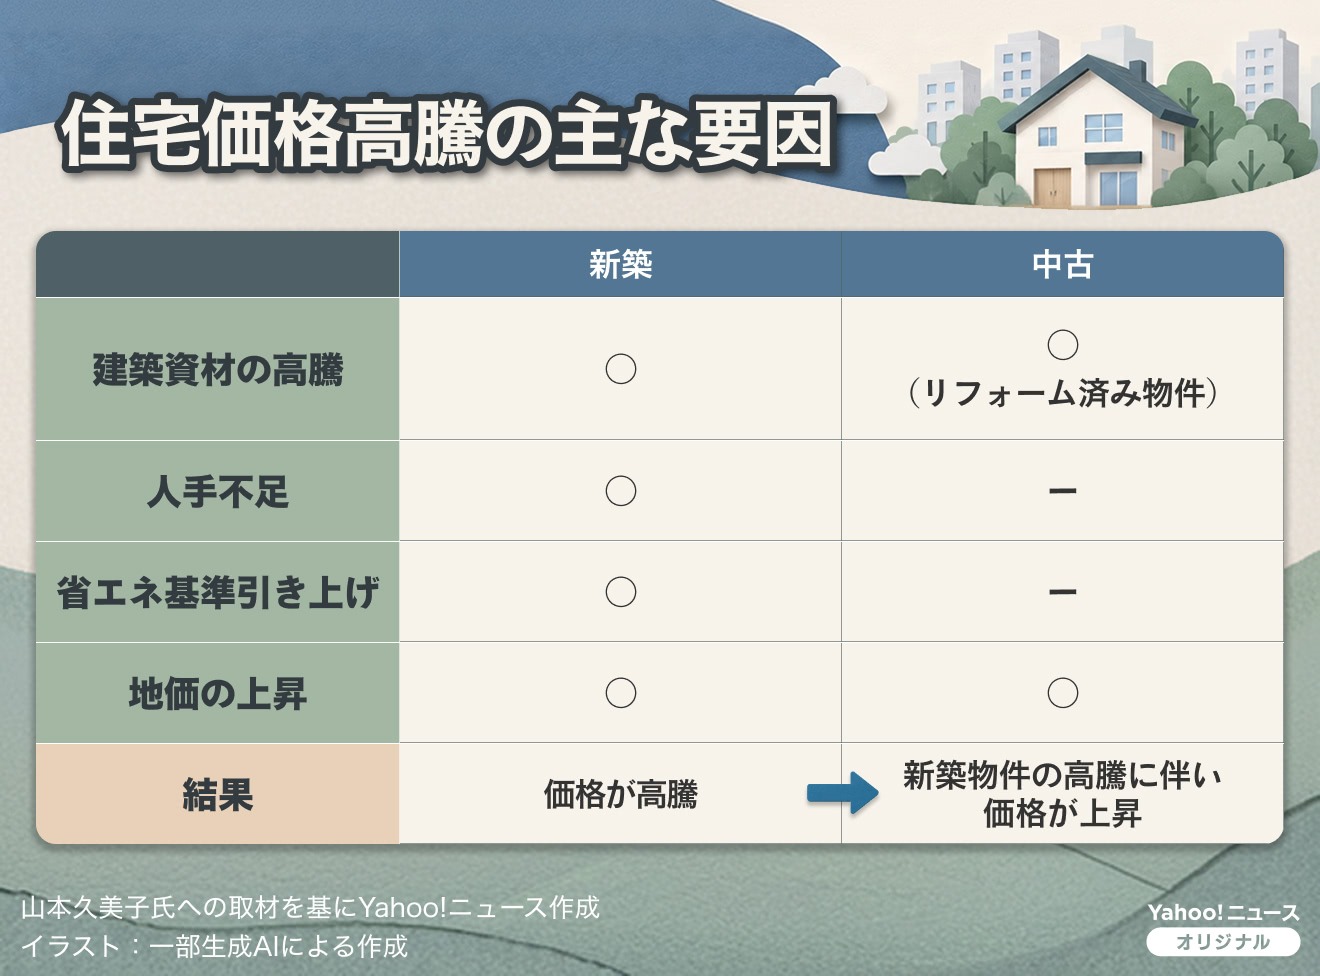
一般財団法人建設物価調査会が出している「建設物価 建築費指数®️」によると、2015年を100とした場合、2026年8月は集合住宅(鉄筋コンクリート造)で146.7、一戸建て住宅(木造)で152.7(いずれも「東京」の暫定値)を記録。約10年前と比べると同じ家を建てるのに1.5倍前後コストがかかることを意味している。
これらの要因について、山本氏はコロナ後のウッドショックやナフサ不足などによる資材の高騰や円安による輸入コストの増加が影響していると解説。また、新築住宅の省エネ基準が引き上げられ、高い断熱性能などが求められた結果、高価な資材を使う必要が出ているのだという。さらに人手不足による人件費の上昇も価格高騰に拍車をかけている。
新築マンションの建設では「土地の取り合いも過熱している」(山本氏)。駅に近く、形の整った広い土地は、マンションだけでなくホテル、オフィス、店舗にするために欲しがる。山本氏は「土地取得価格は今、新築マンションの場合は特に高くなっている」と話す。建てる前から原価が重くのしかかっているのだ。
一方、新築戸建てではコロナ禍以降、在宅勤務で広さを求める動きが強まり、戸建ての需要も上向いた。高騰するマンションの受け皿として戸建て物件を探す人が増えた面もあり、価格は上昇している。
中古市場はどうだろうか。山本氏は、「新築と比べてこの価格なら割安だねといって買ってくれる」傾向があるとして、需要と供給のバランスで変わってくると指摘。新築物件の価格高騰に伴い上昇傾向にあるのに加え、リフォーム物件では資材高騰の影響を受け、価格がさらに上昇しているとした。
AIに聞いてみよう
住みやすい場所では土地価格も建築費も上がる。住宅が買いにくくなっているところに追い打ちをかけるのが金利負担の上昇だ。
3. 金利上昇の局面に突入 返済負担率も増加
日銀は2024年3月にマイナス金利を解除して以降、段階的に利上げを実施。今年6月と9月にも政策金利を0.25%引き上げ、現在の政策金利は1.25%程度。日銀は今後も政策金利の引き上げを行うとみられる。
金利の引き上げは家計にどのような影響を与えるだろうか。借入額と年収別に返済負担率を見てみよう。
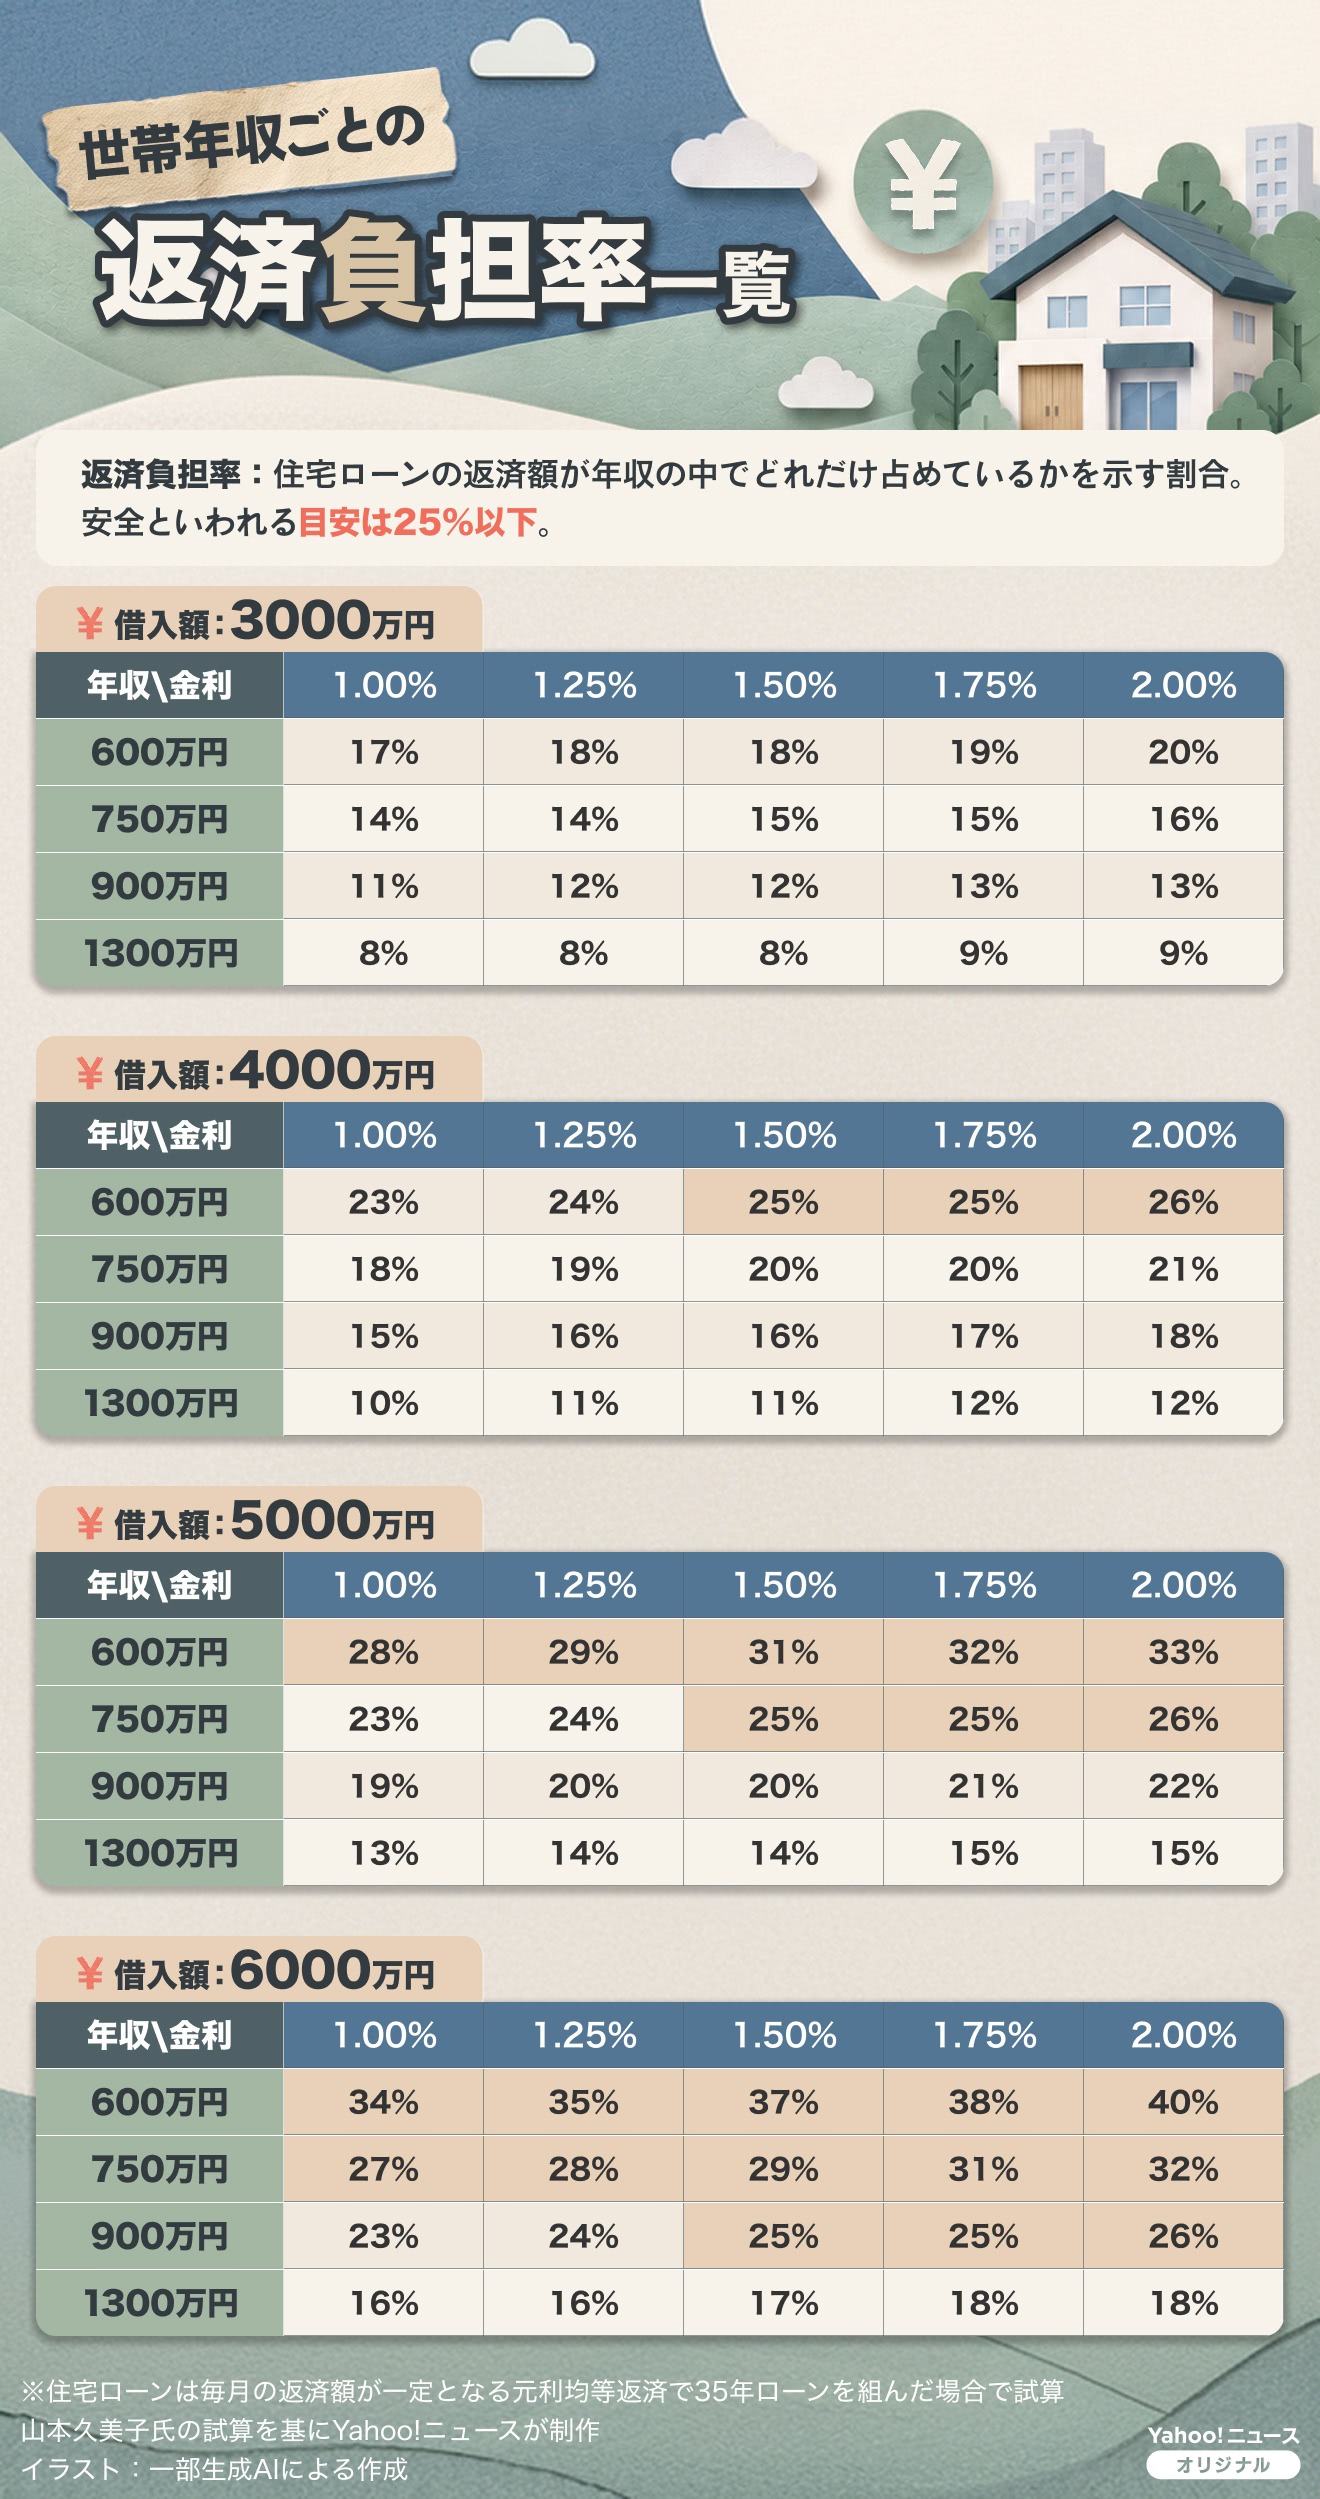
より詳しく自分の返済負担率を知りたい場合は、以下のシミュレーターから計算してみてください。借入条件と世帯年収を入力すると、返済額と返済負担率の目安を試算できます。
では、この数字をどう受け止めればいいのか。山本氏に、返済負担率の見方や金利の選び方を聞いた。
──住宅ローン利用者の傾向を教えてください。
山本氏
住宅ローン利用者の返済負担率のボリュームゾーンは15~20%です。金融機関の審査上はもっと借りられるかもしれませんが、金利上昇を見込んでかなり抑え気味になっています。
──返済負担率は何%ぐらいだと安心ですか?
山本氏
目安は25%ぐらいとしていますが、浪費傾向がある家庭と、節約志向の家庭では同じパーセンテージでも意味合いが変わってきます。ローンを支払っても必要な貯金がしっかりとできる家計かどうかが借入額検討時の目安の一つです。
──変動金利と固定金利はどちらがおすすめですか?
山本氏
借りた後に金利が上がり、毎月の返済額が増えても家計に余裕があるなら、変動金利でもいいと思います。返済額が増えたときに家計が苦しくなるなら、あらかじめ返済額が決まっている固定金利のほうが向いているでしょう。
──返済期間を40年、50年にする場合の注意点はありますか?
山本氏
毎月の支払額が抑えられる半面、元金が減りにくいという点は覚えておきましょう。もし売りたいと思っても売却価格が残債よりも低くて貯金から出さないと住宅ローンを完済できないというリスクがあります。
住宅の価格も金利も上がり続けるなか、「人生で一番高い買い物」を後悔なくするにはどうしたらいいだろうか。
4. 後悔しない住宅購入のコツ
「住宅を購入して後悔する典型例は誰かに言われて家を選ぶ人です。買い時は外的要因に求めないで、自分のタイミング、内的要因で決めたほうがいい」
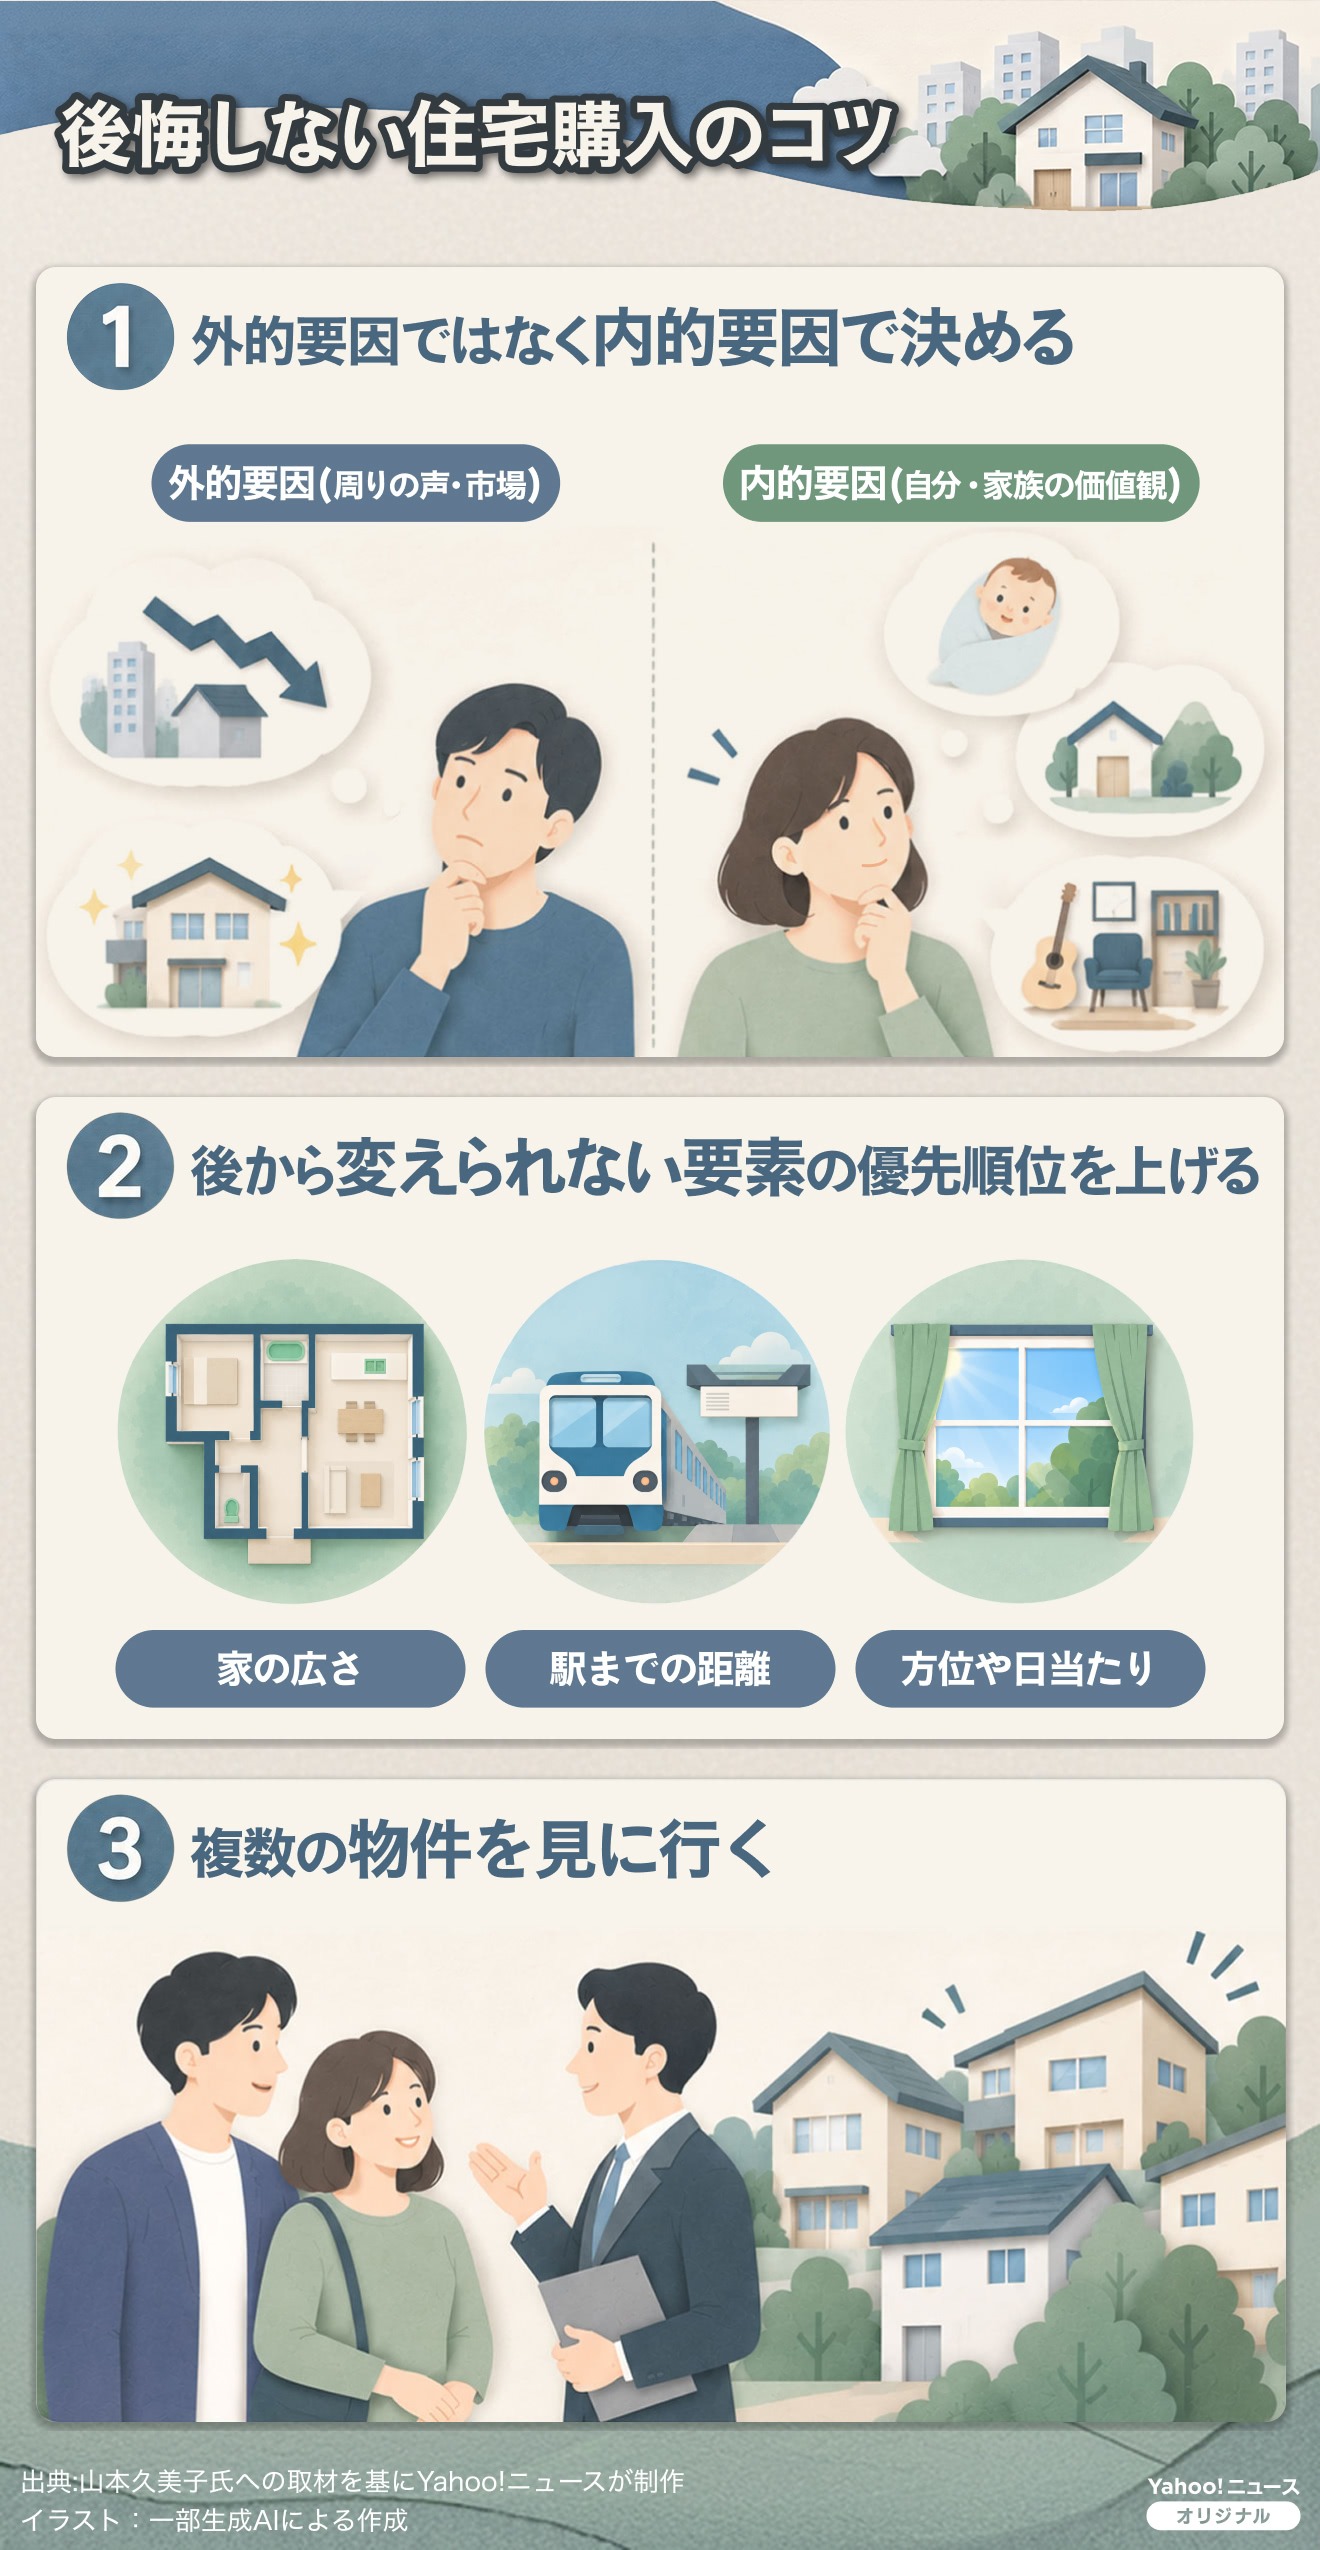
山本氏は住宅購入の最適なタイミングについて、「今、買いたいという要因が明確ならそのときが住宅購入のベストなタイミング」と断言。市場の動向(価格や金利)や他人の勧めといった外的要因ではなく、子育てや働き方の変化、趣味のための空間確保といった住宅購入の動機がはっきりしているときに買うと後悔が減るとしている。
さらに、「変えられないものに不満をもったらどうしようもない」として、広さや建物の構造、立地といった後から変えられないものの優先順位を上げて検討すると住んだ後の後悔が減るという。
比較検討も重要だ。マンションの場合、同じような間取りや仕様になることが多い。そこで、1つだけ見て決めるよりも複数の物件を見て、本当に必要なものは何か考え、目を養うことが理想の家に出会うコツだ。
冨田氏にも山本氏にも共通している見解がある。それは、住宅が高騰している要因が解消される見込みはなく、住宅価格がすぐに安くなることはないということだ。
そんななか、上手に家を買うためには、選択肢を広げること。新築を中古に変える。都心のマンションに固執せず郊外の戸建ても見る。急行停車駅ではなく各駅停車駅を選ぶ。駅徒歩5分以内ではなく、10分前後まで許容する。家を選ぶ条件の中で何を残し、何を緩めるかで選択肢は大きく変わる。
山本氏は「市況が改善するタイミングを待つよりは家を買いたいタイミングに合わせて選択肢を広げて考えていくほうがその人にとっていいと思います」とアドバイス。「そのために、まず目安でもいいので予算を決める。そこから予算内で条件に合う範囲で選ぶというスタンスがいいでしょう」と語った。
AIに聞いてみよう
「#生活危機」は、Yahoo!ニュースがユーザーと考えたい社会課題「ホットイシュー」の一つです。物価高、不安定な雇用、社会保険料や税金の増加。お金や生活をめぐる諸問題のために、私たちができることは何か。対策や解説などの情報を発信しています。
元記事はこちら
\ さっそくアクションしよう /
ひとりでも多くの人に、地球環境や持続可能性について知ってもらうことが、豊かな未来をつくることにつながります。


